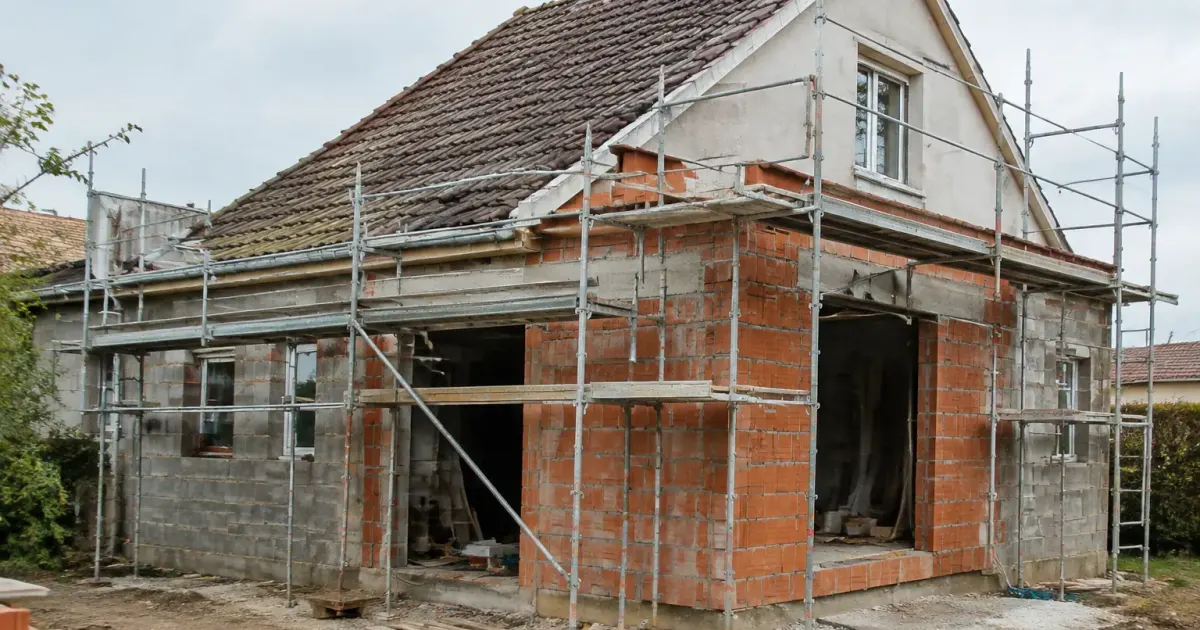
Vous préparez un agrandissement et le devis affiche un taux de TVA que vous n’osez pas discuter ? Sur un chantier de 40 000 € HT, l’écart entre 10 % et 20 % représente 4 000 € de différence. Pour la TVA d’une extension de maison, le bon taux dépend de trois éléments : la surface créée par rapport à l’existant, l’âge du logement et la nature des travaux réalisés.
Quel taux de TVA pour une extension de maison ?
Pour un agrandissement de maison, deux taux sont possibles. Le taux de TVA 10 % s’applique si la maison est achevée depuis plus de deux ans et si la surface de plancher créée ne dépasse pas 10 % de la surface existante. Au-delà de ce seuil, les travaux sont assimilés à une construction neuve et relèvent du taux de TVA 20 %.
Le taux réduit de 5,5 % ne s’applique pas à l’extension elle-même. Il concerne les travaux d’amélioration de la qualité énergétique, comme l’isolation des murs existants, le remplacement des fenêtres ou une pompe à chaleur. Dans un même projet, vous pouvez donc avoir plusieurs taux sur le devis, à condition que les lignes soient bien distinguées.
| Situation | Taux applicable |
|---|---|
| Extension jusqu’à 10 % de la surface existante, logement de plus de 2 ans | 10 % |
| Extension au-delà de 10 % de la surface existante | 20 % |
| Surélévation de la maison | 20 % |
| Logement achevé depuis moins de 2 ans | 20 % |
| Isolation ou chauffage performant sur la partie existante | 5,5 % |
Les seuils de surface qui déterminent le taux
La référence officielle est la surface de plancher, au sens du code de l’urbanisme. Elle ressemble à la surface habitable, sans être identique : les murs sont comptés différemment et certains volumes sont exclus. C’est elle que l’administration fiscale compare, avant et après les travaux, pour savoir si le seuil de 10 % est franchi. Le texte figure dans le Code général des impôts (article 279-0 bis) et il est commenté dans le BOFiP, que l’on peut consulter en ligne avant de signer un devis.
Le seuil de 20 m² revient souvent dans les discussions, mais il ne concerne pas la TVA. Il relève de l’urbanisme : jusqu’à 20 m² de surface créée (40 m² dans certaines zones couvertes par un PLU), une déclaration préalable de travaux suffit, au-delà il faut un permis de construire. Un projet peut donc dépendre d’une simple déclaration et se voir facturer à 20 %, ou l’inverse. Les deux règles sont indépendantes.
Idée reçue : « sous 20 m², c’est à 10 % »
Le seuil de 20 m² sert à choisir entre déclaration préalable et permis de construire. Pour la TVA, seul compte le rapport entre la surface créée et la surface existante. Sur une maison de 60 m², une extension de 15 m² dépasse déjà 10 % et passe donc à 20 %.
Les conditions à remplir pour bénéficier du taux réduit
Le taux réduit n’est pas automatique. Plusieurs conditions doivent être réunies en même temps, sinon l’entreprise doit appliquer 20 %.
- Le logement doit être un logement achevé depuis plus de 2 ans, à usage d’habitation (résidence principale ou secondaire).
- Les travaux sont réalisés par une entreprise de construction ou un artisan, qui facture main-d’œuvre et fournitures. Si vous achetez vous-même les matériaux, ils sont taxés à 20 %.
- La surface de plancher créée reste dans la limite de 10 % de l’existant.
- Les travaux ne doivent pas équivaloir à une reconstruction (remise à l’état neuf de plus de la moitié du gros œuvre, par exemple).
Si l’extension n’est pas rattachée au logement (un studio de jardin indépendant par exemple), la situation est différente et reste à examiner avec l’administration fiscale. Pour une pièce accolée à la maison, le raisonnement ci-dessus s’applique.
Exemples de calcul selon la surface créée
Prenons une maison de 100 m² achevée en 2005, avec un devis extension de 40 000 € HT. Si vous créez 10 m² de surface de plancher, vous êtes à 10 % de l’existant : la TVA est de 4 000 € et le coût TTC atteint 44 000 €. Avec une extension de 20 m², le seuil est dépassé : la TVA passe à 8 000 € et le total à 48 000 €, soit 4 000 € de plus sur un même montant HT.
Autre cas : sur une maison de 80 m², le seuil est de 8 m². Une pièce de 12 m² bascule donc à 20 % sur l’ensemble des travaux d’agrandissement. Avant de fixer les dimensions de la pièce, il vaut parfois la peine de comparer le coût TTC de plusieurs variantes. Quelques mètres carrés en moins peuvent économiser plusieurs milliers d’euros, ce qui compte autant que le prix de l’extension au m² annoncé par l’entreprise.
Si, dans le même chantier, vous isolez les combles de la maison existante, cette ligne peut être facturée à 5,5 % au titre de la rénovation énergétique. Elle doit apparaître séparément sur le devis, avec son propre taux.
Démarches : attestation et vérifications avant de signer
Pour appliquer un taux réduit, l’entreprise a besoin d’une attestation signée par vos soins avant le début du chantier. Il existe deux versions du Cerfa attestation TVA : une version simplifiée pour les travaux légers, et une version normale (Cerfa 1300-SD) pour les travaux plus lourds. Un agrandissement qui touche au gros œuvre relève en général de la version normale, mais vérifiez la notice officielle correspondant à votre cas. L’artisan conserve ce document, et vous gardez une copie.
Vous êtes responsable de l’exactitude de ce que vous déclarez. Si le contrôle fiscal constate que la surface dépasse 10 % ou que le logement a moins de deux ans, c’est le client qui peut avoir à régulariser la TVA, avec des pénalités possibles. Mieux vaut donc mesurer précisément les surfaces avant de signer.
Avant de valider un devis, voici les points à contrôler :
- Les surfaces de plancher avant et après travaux, indiquées dans la demande d’urbanisme ou dans les plans de l’architecte.
- Le taux de TVA affiché ligne par ligne, avec la mention des travaux de rénovation énergétique s’il y en a.
- La date d’achèvement du logement, que vous pouvez justifier par l’acte de vente ou la déclaration d’achèvement.
- La remise de l’attestation avant le premier acompte ou le démarrage du chantier.
Si le projet est à la limite du seuil, demandez à l’architecte ou au bureau d’études de chiffrer la surface au plus juste, voire de proposer une version légèrement réduite. En cas de doute sur votre situation, le service des impôts des particuliers peut confirmer le taux avant le chantier, ce qui évite une mauvaise surprise au moment du solde.
1 Commentaire
[…] Avant de signer un devis d’agrandissement, une question revient presque toujours : quel taux de TVA va figurer sur la facture ? L’écart entre 20 % et 10 % pèse lourd sur un budget travaux. Voici comment savoir quel taux s’applique à votre projet et comment le justifier, avec notre calcul du taux de TVA d’extension. […]